
، (اخبار رسمی): تأمین غذای روزانه برای تعداد زیادی از کارکنان، فقط به انتخاب منو و توافق بر سر قیمت هر پرس محدود نمیشود. سازمان باید بداند غذایی که سفارش میدهد با چه ترکیبی آماده میشود،
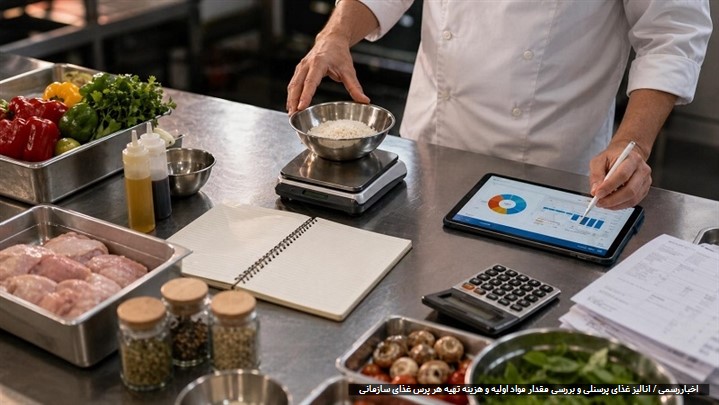
تأمین غذای روزانه برای تعداد زیادی از کارکنان، فقط به انتخاب منو و توافق بر سر قیمت هر پرس محدود نمیشود. سازمان باید بداند غذایی که سفارش میدهد با چه ترکیبی آماده میشود، چه مقدار مواد اولیه در تهیه آن به کار میرود و هزینه واقعی تولید هر وعده چقدر است. نبود اطلاعات دقیق در این زمینه میتواند مقایسه پیشنهاد کترینگها و مدیریت بودجه غذا را دشوار کند.
برای مثال، ممکن است دو کترینگ برای تهیه زرشکپلو با مرغ قیمت یکسانی پیشنهاد دهند؛ اما بر اساس آنالیز غذای پرسنلی، مقدار مرغ، برنج، زرشک و سایر مواد مصرفی در هر پرس آنها متفاوت باشد. در چنین شرایطی، قیمت نهایی بهتنهایی معیار مناسبی برای انتخاب نیست.
اینجاست که آنالیز غذای پرسنلی به کمک سازمان میآید. این فرآیند با مشخص کردن ترکیبات هر وعده، مقدار مصرف مواد اولیه، وزن غذای آماده و هزینههای تهیه آن، امکان ارزیابی دقیقتری از پیشنهادهای تأمین غذا فراهم میکند. در ادامه، با روش بررسی مواد مصرفی، محاسبه هزینه هر پرس و نکاتی که هنگام عقد قرارداد با کترینگ باید در نظر گرفت آشنا میشویم.
آنالیز غذای پرسنلی چه جزئیاتی را مشخص میکند؟
آنالیز غذای پرسنلی فرآیندی برای بررسی مواد تشکیلدهنده هر وعده و محاسبه هزینه تهیه آن است. در این بررسی، هر غذا به اجزای اصلی خود تقسیم میشود تا مشخص باشد برای آمادهسازی یک پرس، چه اقلامی و با چه مقادیری موردنیاز است.
برای مثال، در تهیه یک پرس قورمهسبزی باید مقدار گوشت، سبزی، لوبیا، پیاز، لیموعمانی، روغن و برنج مشخص باشد. ثبت این اطلاعات به کترینگ کمک میکند میزان خرید مواد اولیه را متناسب با تعداد سفارشها تعیین کند و به سازمان امکان میدهد ترکیب غذای پیشنهادی را ارزیابی کند.
یک آنالیز کاربردی معمولاً اطلاعات زیر را در بر میگیرد:
- ترکیبات غذا: مشخص کردن تمام مواد اولیه مورد استفاده در تهیه وعده.
- مقدار مصرف هر ماده: تعیین وزن یا حجم مواد موردنیاز برای آمادهسازی یک پرس.
- میزان ضایعات: محاسبه تفاوت وزن مواد خریداریشده با مقدار قابلاستفاده پس از پاککردن و آمادهسازی.
- وزن غذای نهایی: مشخص کردن مقدار غذای آمادهای که به هر نفر تحویل داده میشود.
- هزینه مواد اولیه: محاسبه ارزش اقلام مصرفی بر اساس قیمت خرید.
- هزینه تولید و توزیع: در نظر گرفتن دستمزد، انرژی، بستهبندی، حملونقل و سایر هزینههای مرتبط.
نکته مهم این است که آنالیز مواد اولیه را نباید با بررسی ارزش تغذیهای غذا یکسان دانست. در بررسی مواد اولیه، تمرکز بر مقدار مصرف و هزینه اقلام است؛ اما آنالیز تغذیهای به مواردی مانند کالری، پروتئین، کربوهیدرات، چربی و میزان نمک میپردازد. هر دو نوع بررسی میتوانند در برنامهریزی سفارش غذای سازمانی اهمیت داشته باشند.
برای محاسبه مواد مصرفی هر وعده از کجا شروع کنیم؟
اولین قدم برای تنظیم آنالیز، مشخص کردن دستور پخت و اندازه استاندارد هر پرس است. تا زمانی که مقدار مواد مصرفی یک وعده مشخص نباشد، محاسبه هزینه واقعی غذا یا برآورد مواد موردنیاز برای سفارش عمده امکانپذیر نخواهد بود.
برای این کار باید هر غذا به مواد تشکیلدهنده خود تقسیم شود. بهعنوان مثال، در زرشکپلو با مرغ، برنج، مرغ، زرشک، زعفران، روغن و چاشنیها باید بهصورت جداگانه بررسی شوند.
در مرحله بعد، مقدار مصرف هر قلم برای یک پرس تعیین میشود. این مقدار باید بر اساس دستور پخت واقعی کترینگ و اندازه غذایی باشد که قرار است به کارکنان تحویل داده شود.
برای تنظیم یک فرم استاندارد میتوان اطلاعات زیر را ثبت کرد:
- نام غذا و مواد اولیه موردنیاز
- وزن هر ماده پیش از آمادهسازی
- مقدار ماده قابلاستفاده پس از پاککردن
- میزان مصرف در هر پرس
- قیمت خرید هر ماده اولیه
- هزینه مصرفی هر قلم
- وزن نهایی غذا پس از پخت
این اطلاعات برای غذاهای مختلف مانند قیمه، قورمهسبزی، فسنجان، عدسپلو، لوبیاپلو، جوجهکباب و انواع خوراک قابل استفاده هستند.
مقدار مواد اولیه در غذاهای ایرانی چگونه تعیین میشود؟
همه غذاها ترکیب و روش آمادهسازی یکسانی ندارند. به همین دلیل، برای تنظیم آنالیز باید ویژگیهای هر گروه غذایی را در نظر گرفت. مقدار برنج، گوشت یا مرغ و مخلفات در هر وعده، با توجه به نوع غذا و اندازه پرس تعیین میشود.
غذاهای خورشتی؛ بررسی سهم گوشت و ترکیبات خورشت
در غذاهایی مانند قورمهسبزی، قیمه، فسنجان و خورشت بادمجان، فقط وزن گوشت یا برنج اهمیت ندارد. مقدار سبزی، حبوبات، گردو، بادمجان و سایر مواد تشکیلدهنده نیز باید مشخص باشد.
برای مثال، در بررسی یک پرس قورمهسبزی لازم است موارد زیر در نظر گرفته شوند:
- وزن گوشت مصرفی
- مقدار سبزی پس از پاککردن
- میزان لوبیای مورد استفاده
- مقدار پیاز و لیموعمانی
- روغن و ادویههای مصرفی
- مقدار برنج خام برای هر نفر
در این گروه از غذاها، نوع مواد اولیه و نسبت ترکیب آنها میتواند بر حجم خورشت و کیفیت وعده نهایی تأثیر بگذارد.
غذاهای ترکیبی؛ کنترل نسبت برنج و مواد همراه
در غذاهایی مانند عدسپلو، لوبیاپلو، استانبولیپلو و کلمپلو، ترکیب برنج با سایر مواد اهمیت زیادی دارد.
برای مثال، در آنالیز لوبیاپلو باید سهم برنج، لوبیاسبز، گوشت، پیاز و رب مشخص باشد. اگر مقدار مواد ترکیبی در هر نوبت پخت تغییر کند، ممکن است کیفیت و ترکیب غذای تحویلی نیز یکسان نباشد.
ثبت دستور پخت و مقدار استاندارد مواد مصرفی کمک میکند کترینگ در سفارشهای روزانه، ترکیب مشخصی را حفظ کند.
غذاهای مرغی و کبابی؛ توجه به وزن پروتئین
در غذاهایی مانند زرشکپلو با مرغ، جوجهکباب، کباب کوبیده و چلوکباب، مقدار پروتئین اصلی یکی از مهمترین معیارهای بررسی است.
برای نمونه، در تهیه جوجهکباب باید وزن مرغ، مقدار مواد طعمدهنده، زعفران، روغن و سایر ترکیبات مشخص شود. همچنین وزن مرغ پیش از پخت با وزن آن پس از آمادهسازی و پخت متفاوت است.
در نتیجه، سازمان باید هنگام بررسی آنالیز این غذاها مشخص کند که مقدار اعلامشده مربوط به مرغ خام، مرغ پاکشده یا وزن محصول پختهشده است.
روش محاسبه هزینه واقعی هر پرس غذای پرسنلی
بعد از مشخص شدن مقدار مواد اولیه، باید هزینه مصرفی هر قلم محاسبه شود. برای این کار، مقدار مصرف هر ماده در قیمت خرید آن ضرب میشود.
برای مثال، اگر برای تهیه یک وعده غذا ۱۸۵ گرم برنج مصرف شود، ابتدا باید مقدار آن به کیلوگرم تبدیل و سپس در قیمت خرید هر کیلوگرم برنج ضرب شود.
فرمول محاسبه به این صورت است:
قیمت واحد ماده اولیه × مقدار مصرف = هزینه مصرفی هر ماده
پس از محاسبه هزینه تمام اقلام، مجموع آنها هزینه مواد اولیه یک پرس غذا را مشخص میکند.
البته این مبلغ با هزینه تمامشده نهایی تفاوت دارد؛ زیرا آمادهسازی و توزیع غذا نیز هزینههایی به همراه دارد. برای محاسبه دقیقتر باید موارد زیر هم در نظر گرفته شوند:
- دستمزد آشپزها و کارکنان آشپزخانه
- هزینه آب، برق، گاز و تجهیزات پخت
- هزینه پاککردن و آمادهسازی مواد
- ظروف یکبارمصرف و بستهبندی
- هزینه حملونقل و توزیع غذا
- هزینههای سربار مجموعه
همچنین در قراردادهای تأمین غذا، مالیات، بیمه و سایر تعهدات قراردادی ممکن است بر مبلغ نهایی همکاری اثر بگذارند. بنابراین هنگام انتخاب کترینگ سازمانی، بهتر است مشخص شود قیمت پیشنهادی دقیقاً شامل چه خدمات و هزینههایی است.
چرا وزن مواد خریداریشده با غذای تحویلی تفاوت دارد؟
یکی از موضوعاتی که در محاسبه هزینه غذا اهمیت زیادی دارد، تغییر وزن مواد اولیه در مراحل آمادهسازی و پخت است. وزن یک ماده غذایی هنگام خرید لزوماً با مقداری که وارد فرآیند پخت میشود یا در نهایت به مصرفکننده میرسد برابر نیست.
برای مثال، بخشی از وزن مرغ به دلیل جدا کردن استخوان یا قسمتهای غیرقابلاستفاده کاهش پیدا میکند. سبزیجات نیز پس از پاککردن وزن کمتری خواهند داشت. از طرف دیگر، برنج در فرآیند پخت آب جذب میکند و وزن آن افزایش مییابد.
به همین دلیل، در آنالیز دقیق باید سه مرحله را از یکدیگر تفکیک کرد:
- وزن اولیه مواد: مقدار ماده غذایی که از تأمینکننده خریداری و وارد آشپزخانه میشود.
- وزن قابلمصرف: مقداری که پس از شستوشو، پاککردن و حذف قسمتهای غیرقابلاستفاده باقی میماند.
- وزن پس از پخت: مقدار نهایی ماده غذایی یا غذای آمادهشده برای تحویل.
این تفکیک بهخصوص در قراردادهایی اهمیت دارد که برای هر پرس، وزن مشخصی از گوشت، مرغ یا سایر اقلام اصلی تعیین شده است. در چنین شرایطی، مقایسه وزن مواد خام با وزن غذای پختهشده میتواند به ارزیابی اشتباه منجر شود.
برنامهریزی غذای ناهار و شام بر اساس مقدار مصرف
در سازمانهایی که بیش از یک وعده غذایی در روز تأمین میکنند، بهتر است آنالیز ناهار و شام بهصورت مستقل انجام شود. زیرا نوع غذا، ترکیب مواد اولیه و اندازه هر وعده ممکن است با یکدیگر تفاوت داشته باشند.
برای مثال، ناهار کارکنان ممکن است شامل یک غذای اصلی به همراه برنج، سالاد یا ماست باشد؛ درحالیکه شام میتواند ترکیب متفاوتی از غذاهای سبکتر و مخلفات داشته باشد.
در برنامهریزی این وعدهها باید چند موضوع مشخص شود:
- نوع غذا و تعداد سفارش هر وعده
- مقدار مواد اولیه موردنیاز برای هر نفر
- وزن غذای آماده و اقلام همراه
- هزینه تولید و بستهبندی
- زمان و شرایط تحویل
این تفکیک برای سازمانهایی که کارکنان شیفتی دارند نیز اهمیت دارد. با مشخص شدن ترکیب و هزینه هر وعده، میتوان میزان خرید مواد اولیه و حجم تولید روزانه را دقیقتر پیشبینی کرد.
اکسل یا نرمافزار؛ کدام ابزار برای ثبت آنالیز غذا مناسبتر است؟
برای محاسبه و نگهداری اطلاعات مربوط به مواد اولیه میتوان از فایل اکسل یا نرمافزارهای مدیریت رستوران و کترینگ استفاده کرد. انتخاب ابزار مناسب به تعداد غذاها، حجم سفارشها و نحوه مدیریت آشپزخانه بستگی دارد.
در مجموعههایی که منوی محدود و نسبتاً ثابتی دارند، اکسل میتواند پاسخگوی نیازهای اولیه باشد. با استفاده از آن میتوان دستور پخت، مقدار مواد مصرفی، قیمت خرید و هزینه هر پرس را ثبت کرد و با تغییر قیمت مواد اولیه، محاسبات را بهروزرسانی کرد.
اما در کترینگهایی که روزانه سفارشهای متنوع و تعداد بالایی از پرس غذا دارند، نرمافزارهای تخصصی میتوانند مدیریت اطلاعات را سادهتر کنند.
از جمله امکانات کاربردی این نرمافزارها میتوان به موارد زیر اشاره کرد:
- ثبت دستور پخت و ترکیبات هر غذا
- محاسبه هزینه مواد اولیه بر اساس قیمت روز
- کنترل موجودی و ورود و خروج انبار
- ثبت میزان مصرف واقعی مواد
- بررسی ضایعات و اختلاف مصرف با مقدار پیشبینیشده
- تهیه گزارش هزینه تولید در بازههای زمانی مختلف
البته استفاده از نرمافزار زمانی نتیجه مناسبی دارد که اطلاعات ورودی دقیق باشند. وزنکشی صحیح، ثبت دستور پخت و بهروزرسانی قیمتها همچنان از الزامات اصلی یک آنالیز قابلاعتماد هستند.
آنالیز غذا چه کمکی به مدیریت قرارداد تأمین غذای سازمانی میکند؟
برای سازمانهایی که روزانه صدها پرس غذا سفارش میدهند، حتی اختلاف اندک در مقدار مواد مصرفی هر وعده میتواند در هزینه ماهانه تأثیر قابلتوجهی داشته باشد.
فرض کنید دو کترینگ برای تأمین غذای ۳۰۰ نفر از کارکنان پیشنهاد قیمت ارائه میکنند. هر دو مجموعه منوی مشابهی دارند، اما در مقدار مرغ، برنج و مخلفات هر پرس تفاوتهایی دیده میشود.
اگر واحد تدارکات صرفاً قیمت نهایی را مقایسه کند، ممکن است پیشنهادی را انتخاب کند که هزینه کمتری دارد، اما از نظر حجم و ترکیب غذا با نیاز کارکنان تناسب نداشته باشد.
دریافت آنالیز مواد اولیه این امکان را فراهم میکند که پیشنهادها بر اساس معیارهای یکسان بررسی شوند.
مهمترین مزایای این کار عبارتاند از:
- ارزیابی حجم غذای تحویلی: مقدار پروتئین، برنج و سایر اجزای هر پرس با مشخصات توافقشده مقایسه میشود.
- مقایسه دقیق پیشنهادهای قیمت: سازمان میتواند متوجه شود اختلاف قیمت تأمینکنندگان ناشی از تفاوت در مقدار مواد یا هزینه خدمات است.
- پیشبینی بودجه ماهانه: با مشخص شدن هزینه غذاهای مختلف، برآورد هزینه منوی هفتگی و ماهانه سادهتر میشود.
- تنظیم منوی متنوع: امکان انتخاب غذاها بر اساس هزینه، ترکیبات و نیاز مصرفکنندگان فراهم میشود.
- شفافیت در تعهدات قراردادی: مقدار و ترکیب هر وعده مشخص میشود و احتمال اختلاف بر سر کیفیت یا حجم غذای تحویلی کاهش مییابد.
به همین دلیل، بررسی لیست غذای پرسنلی باید در کنار آنالیز مواد اولیه و مشخصات هر وعده انجام شود. نام غذا بهتنهایی اطلاعات کافی برای ارزیابی کیفیت و ارزش پیشنهاد تأمینکننده در اختیار سازمان قرار نمیدهد.
پیش از عقد قرارداد با کترینگ چه مواردی را بررسی کنیم؟
جدول یا فرم آنالیز زمانی ارزشمند است که اطلاعات آن با غذای واقعی و شرایط قرارداد مطابقت داشته باشد. بنابراین، بهتر است واحد تدارکات پیش از نهایی کردن همکاری، چند موضوع را بهدقت بررسی کند.
- مقدار مواد اولیه برای هر پرس بهصورت شفاف اعلام شده باشد.
- وزن مواد خام و وزن پس از پاککردن و پخت با یکدیگر اشتباه گرفته نشوند.
- سهم گوشت، مرغ یا سایر مواد اصلی مشخص باشد.
- قیمت مواد اولیه بر اساس مبنای مشخص و قابلبررسی محاسبه شده باشد.
- وزن و ترکیب غذای واقعی با مشخصات ارائهشده مطابقت داشته باشد.
- هزینه بستهبندی، ارسال و خدمات جانبی در پیشنهاد قیمت مشخص شده باشد.
- شرایط بازبینی قیمت و آنالیز در صورت تغییر هزینه مواد اولیه تعیین شده باشد.
علاوه بر بررسی مستندات، بهتر است سازمان پیش از شروع همکاری نمونه غذا را دریافت و ارزیابی کند. این کار کمک میکند حجم، کیفیت و ترکیب وعده واقعی با اطلاعات اعلامشده از سوی کترینگ مقایسه شود.
### پایان خبر رسمی